
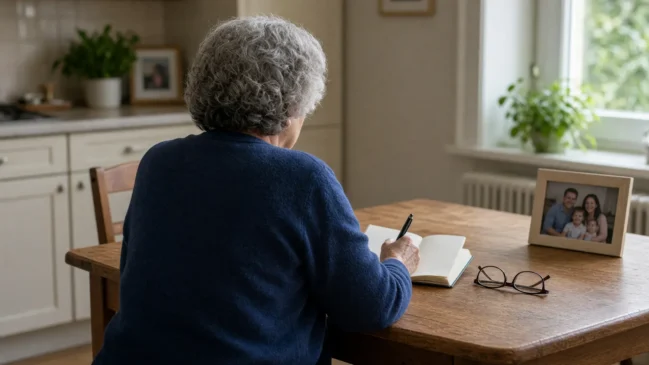
A caderneta de poupança aberta sobre a mesa da cozinha resume o impasse que muitos aposentados carregam em silêncio. De um lado está o direito de usufruir o que foi juntado ao longo de décadas de trabalho. Do outro, a expectativa dos filhos adultos e o risco real de um dia precisar de cuidados caros e longos.
Entre leitores de um grande portal alemão, essa tensão virou debate público sobre o chamado direito à herança, a pretensão legal que, na Alemanha, país da Europa Central e maior economia do continente, costuma proteger cônjuge e descendentes de exclusão total do patrimônio.
A frase que resume uma das posições mais repetidas é
A frase que resume uma das posições mais repetidas é direta: crianças devem conseguir ir por conta própria e construir algo para si mesmas. O mote não anula o afeto familiar. Ele desloca o eixo da conversa do automaticismo da herança para a responsabilidade individual e para o cálculo de quem ainda está vivo e pode precisar do próprio dinheiro. O episódio não é uma lei nova nem uma pesquisa de amostragem nacional.
É uma discussão de leitores, com argumentos de quem já se aposentou, de quem tem filhos adultos e de quem viu de perto o custo de um lar ou de um cuidador em tempo integral.
O portal Focus registrou o vaivém de opiniões em torno de três opções práticas que se repetem nas famílias: gastar a riqueza em vida, transferir bens cedo aos filhos ou manter reserva explícita para custos de cuidados. Cada caminho carrega um preço moral e um preço financeiro. Gastar tudo pode significar liberdade tardia e viagens adiadas por anos. Ajudar cedo pode tirar o filho do aluguel ou da dívida do imóvel.
Reservar para cuidados pode evitar que a velhice dependente consuma a dignidade de quem trabalhou a vida inteira. O documentário dessa conversa é exatamente o atrito entre essas três portas, sem herói único e sem vilão fácil.
Gastar em vida, doar cedo ou guardar para o cuidado
Quem defende gastar em vida parte de uma premissa simples. O dinheiro foi conquistado por quem poupou, e a aposentadoria não precisa ser apenas contenção.
Há quem diga que a herança garantida desestimula esforço, acomoda expectativas e transforma o patrimônio dos pais em plano B permanente dos filhos. Nessa leitura, construir algo para si mesmas não é slogan frio. É recusa de uma dependência intergeracional que, em alguns lares, nunca foi negociada em voz alta. O obstáculo aparece quando a saúde muda.

Uma queda, uma demência inicial ou a perda de autonomia
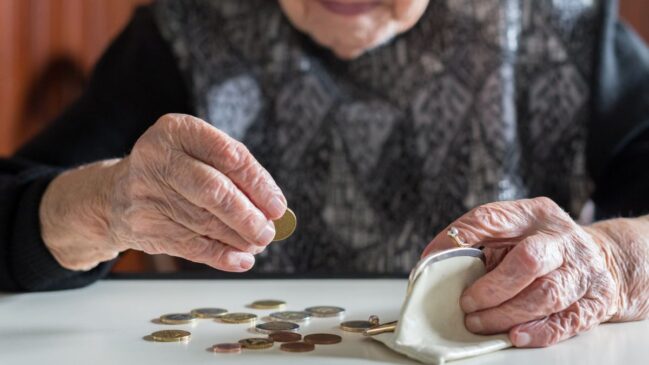
Uma queda, uma demência inicial ou a perda de autonomia pode transformar a poupança “para aproveitar” em conta que some depressa com diárias de instituição, transporte adaptado, fraldas, fisioterapia e turnos de cuidadores.
A virada do argumento, então, é cruelmente prática: o mesmo saldo que compraria liberdade pode ser a única rede contra o empobrecimento na fase final da vida. Quem prefere ajudar os filhos cedo inverte a linha do tempo.
Em vez de esperar o inventário, antecipa a transferência de um imóvel, de uma entrada de apartamento ou de uma quantia que reduz juros de empréstimo. O raciocínio é de solidariedade familiar em fase produtiva, quando o dinheiro ainda multiplica oportunidades. O risco, apontado por outros leitores, é duplo.
Primeiro, o doador pode ficar descoberto se precisar de Pflege, o cuidado de longa duração a idosos ou dependentes, cujos custos pressionam patrimônios médios. Segundo, a doação precoce pode gerar conflito entre irmãos se não houver critério claro e registro transparente. O debate alemão mistura, assim, afeto e contabilidade. Não se trata só de generosidade.
Trata-se de saber se a ajuda de hoje será lembrada como justiça ou como preferência que rachou a família amanhã. A terceira via, a reserva para cuidados, funciona como seguro doméstico sem apólice formal.
Famílias que viram parentes consumirem poupança em poucos anos de dependência tendem a defender um colchão financeiro explícito. Nesse campo, a herança deixa de ser promessa e vira residual: o que sobrar depois da dignidade do idoso. A posição irrita quem enxerga nela excesso de medo e subuso da vida.
Irrita também quem precisa de ajuda agora e sente que o “talvez um dia” dos pais adia soluções concretas de moradia e estudo. O documentário do debate mostra, portanto, não um consenso educado, mas um cabo de guerra entre três temporalidades: o presente do aposentado, o presente do filho adulto e o futuro incerto da fragilidade.
O que a pretensão à herança protege e o que ela não resolve
No direito sucessório alemão, a legítima e a ordem legal de sucessão existem para impedir que cônjuge e filhos sejam simplesmente apagados do mapa patrimonial na ausência de arranjos válidos ou diante de tentativas extremas de exclusão.
A pretensão à herança, o Erbanspruch, não significa que todo mundo receba fatias idênticas em qualquer cenário, nem que o titular dos bens perca o poder de planejar em vida. Significa que há um núcleo de proteção familiar enraizado na cultura jurídica do país. Essa âncora legal, porém, não decide sozinha a pergunta moral que os leitores colocam. A lei organiza o depois da morte.
O debate dos leitores organiza o antes: quanto consumir, quanto doar, quanto trancar para um eventual cuidado caro. Quando não há testamento, a gesetzliche Erbfolge, a ordem legal de sucessão, oferece um roteiro. Quando há planejamento, doações e contratos entram em cena e deslocam parte da conversa do cartório futuro para a mesa de hoje.
É nesse deslocamento que a frase sobre crianças construírem algo por conta própria ganha força política doméstica. Ela sugere que a expectativa de herança não deveria ser o projeto de vida dos filhos. Ao mesmo tempo, leitores contrapõem que solidariedade familiar não é muleta: é rede, e redes se tecem com recursos reais, não só com conselhos de autonomia.
O documentário social aqui é o de uma sociedade envelhecida que vê o patrimônio familiar virar campo de disputa entre meritocracia e cuidado.
Envelhecimento, lares e o medo de ficar sem chão
O envelhecimento da população alemã e o custo crescente de lares e de cuidados domiciliares pressionam decisões que antes podiam ficar para “depois”. Pflegekosten, os custos de cuidados de longa duração, aparecem no debate como personagem silencioso.
Ninguém precisa inventar estatística de fórum para entender a lógica: quanto mais longa a dependência, maior a chance de o patrimônio médio ser consumido por serviços contínuos. Por isso a reserva para cuidados não é apenas pessimismo. É leitura de risco.
E por isso gastar tudo em vida, celebrado por uns como coragem, é lido por outros como roleligência consigo mesmo e, no limite, como externalização de custo para a família ou para arranjos públicos de assistência.
Os leitores que temem a herança “fácil” descrevem filhos adultos que adiam decisões difíceis porque contam com um imóvel ou uma conta no horizonte. Os que temem o abandono do idoso descrevem pais que doaram cedo e depois dependeram de boa vontade.
Os que temem o desperdício da própria vida descrevem aposentadorias monótonas em nome de um legado que talvez chegue tarde demais para mudar o destino de ninguém. Nenhuma dessas vozes, isolada, vira regra do país. Juntas, formam um arquivo de ansiedades contemporâneas sobre dinheiro, afeto e tempo.
Doar em vida muda o inventário e a conversa em casa
Transferências em vida e doações entram na conversa fiscal e sucessória porque alteram o que restará para partilha e porque exigem clareza entre irmãos, cônjuges e eventualmente netos. Uma doação bem documentada pode evitar briga futura. Uma doação opaca pode acelerar a briga presente.
No debate alemão, esse ponto aparece menos como manual de cartório e mais como ética doméstica: quem avisa a família, quem equaliza valores, quem considera o cônjuge sobrevivente, quem separa ajuda pontual de adiantamento de herança. O aposentado que doa o teto aos filhos e permanece no imóvel sob arranjo informal, por exemplo, troca segurança jurídica por confiança. Funciona enquanto há saúde e harmonia.
Fraqueja quando a confiança se esgota ou quando um terceiro
Fraqueja quando a confiança se esgota ou quando um terceiro, um novo casamento, uma dívida ou uma doença, entra na equação. Há ainda o argumento de justiça entre gerações que não se resume a filhos versus pais. Netos, sobrinhos e a própria sustentabilidade do cuidado entram no quadro. Se a geração do meio usa a herança esperada como garantia psicológica, pode poupar menos.
Se a geração mais velha retém tudo por medo, pode asfixar a mobilidade da geração do meio em momentos decisivos de moradia e formação. O documentário do debate é, nesse sentido, um retrato de calendários desalinhados. Cada idade mede o dinheiro com uma régua diferente: liberdade residual, empurrão inicial ou colchão sanitário.
Mérito, solidariedade e a rede que pode sumir
A posição meritocrática no fórum insiste que patrimônio próprio se constrói com trabalho, e que a herança não deveria ser destino. A posição solidária responde que famílias não são mercados perfeitos e que choques de desemprego, doença ou moradia cara quebram trajetórias mesmo de quem se esforça.
A posição previdenciária doméstica, centrada no cuidado, lembra que a velhice dependente não negocia ideologia: ela cobra fatura. O valor do debate está menos em coroar um vencedor e mais em tornar explícito o que muitas casas tratam por alusão. Falar de herança em vida dói porque toca mortalidade, preferência entre filhos e medo de ser visto como interesseiro.
Calar, porém, também tem custo: decisões tomadas sob urgência hospitalar, inventários litigiosos e ressentimentos que duram décadas. Nesse ponto o tom documental precisa permanecer sóbrio. Comentários de leitores não substituem estatística oficial nem sentença judicial. Eles revelam, contudo, o vocabulário com que uma sociedade rica e envelhecida nomeia o dinheiro da família. Autonomia. Dever. Risco. Dignidade. Expectativa. Cada palavra puxa uma política íntima diferente. E cada política íntima encontra limite no corpo que envelhece e no preço do cuidado contínuo.
O dilema sob outro código e a mesma mesa brasileira
No Brasil, a conversa chega com outro código civil e com pressões parecidas de envelhecimento, custo de cuidador e expectativa familiar sobre imóveis. A legítima também organiza parte relevante da sucessão e impede, em regra, que descendentes e outros herdeiros necessários sejam simplesmente eliminados por vontade unilateral sem observar limites legais. Isso não torna idênticos os sistemas alemão e brasileiro.
Torna reconhecível o núcleo do conflito: o titular dos bens quer autonomia sobre o que juntou; filhos adultos negociam ajuda tempestiva; todos temem o cenário em que a dependência longa devore o patrimônio e a paz da casa. Em famílias brasileiras de classe média, o imóvel muitas vezes concentra quase todo o valor transmissível.
Antecipar a partilha, manter usufruto, ajudar com entrada de apartamento
Antecipar a partilha, manter usufruto, ajudar com entrada de apartamento ou reter tudo “para o caso de precisar de home care” são decisões que já circulam em conversas de churrasco e de escritório de advocacia, ainda que com menos fórum nacional etiquetado como debate de herança.
A diferença de renda, de cobertura previdenciária e de rede de serviços muda a temperatura do risco, mas não apaga a pergunta. Gastar em vida faz sentido quando há reserva e saúde. Doar cedo faz sentido quando a ajuda multiplica trajetória e quando o doador permanece protegido.
Guardar para cuidados faz sentido quando a família já viu um parente consumir economias em poucos anos de fragilidade. O erro comum, aqui e lá, é tratar a herança como tabu até o inventário começar. Outro erro é transformar a expectativa de receber em plano de carreira.
Um terceiro erro é romantizar a autonomia absoluta do aposentado sem admitir que o corpo pode exigir uma conta que a vaidade da independência não paga sozinha. Planejar em vida, no Brasil como na Alemanha, passa por conversa clara entre cônjuges e filhos, por documentos que evitem ambiguidade e por realismo sobre custo de cuidado domiciliar e institucional. Não se trata de importar o fórum alemão como manual.
Trata-se de reconhecer o mesmo triângulo de forças: o direito de usufruir, o desejo de ajudar e a necessidade de não cair sem rede.
Quando leitores alemães dizem que crianças devem construir algo por conta própria, eles acendem uma provocação útil também em lares brasileiros cansados de silêncio. A provocação não manda cortar afeto. Manda nomear o dinheiro, o medo e o tempo antes que a urgência nomeie por todos. Ao cabo, o debate registrado na Alemanha funciona como espelho demorado.
Mostra aposentados que recusam o papel de cofre silencioso, filhos que pedem oxigênio financeiro em fase de formação de patrimônio, e famílias inteiras que descobrem tarde demais que cuidado longo tem preço e que preço longo tem consequência sucessória. A frase sobre ir por conta própria permanece como farol de autonomia. A reserva para cuidados permanece como farol de prudência. A ajuda precoce permanece como farol de solidariedade. Nenhuma luz apaga a outra por decreto.
O que o documentário dessa controvérsia ensina, com a sobriedade que o tema exige, é que patrimônio familiar sem conversa vira litígio emocional, e que conversa sem números e sem limites legais vira ilusão. Entre gastar, doar e guardar, a única escolha claramente ruim é fingir que a escolha não existe até restar apenas o cartório e o cansaço.