
Duas casas de luxo em Miami custaram, juntas, US$ 173,4 milhões. O valor já seria suficiente para chamar atenção no mercado imobiliário, mas ganhou outra dimensão por envolver Larry Page, cofundador do Google, e uma discussão tributária na Califórnia. Nas redes, a compra passou a ser comparada a uma possível cobrança de bilhões de dólares.
O interesse está na diferença de escala: uma operação imobiliária extraordinária pode parecer pequena diante de um imposto calculado sobre uma grande fortuna. Essa comparação ajuda a entender por que decisões de residência atraem atenção no debate. Ela não demonstra, porém, que Page já tenha economizado uma quantia definida ou que comprar um imóvel determine seu enquadramento fiscal.
As aquisições foram noticiadas em janeiro de 2026 e voltaram a circular em publicações de outubro. Portanto, não se trata de apresentar a compra como um negócio anunciado agora. A novidade do debate é sua proximidade com a votação da Proposição 40, marcada para 3 de novembro de 2026, conforme o guia eleitoral oficial da Califórnia.
De onde vem a soma de US$ 173,4 milhões
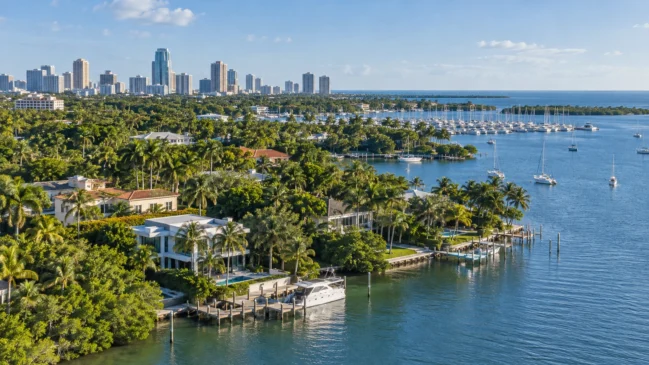
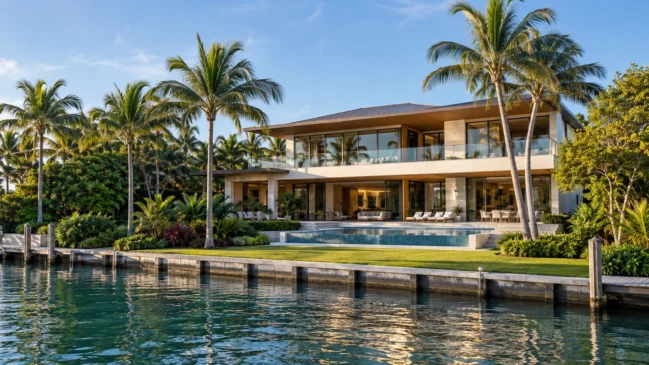
O Wall Street Journal noticiou duas aquisições em Coconut Grove, bairro de Miami, associadas ao cofundador do Google. A cobertura do Realtor.com detalhou os valores de US$ 101,5 milhões e US$ 71,9 milhões. Somados, eles chegam aos US$ 173,4 milhões que passaram a acompanhar a história em diferentes publicações.
Esse recorte precisa permanecer claro. A soma corresponde às duas operações reportadas naquele momento, não necessariamente a um levantamento completo e atualizado de todos os imóveis de Page na Flórida. Também não é adequado presumir que as propriedades formem um único terreno ou reproduzir características arquitetônicas sem conferir qual descrição pertence a cada aquisição.
O comprador de uma casa de alto padrão adquire um ativo, com seus custos e possibilidades de uso. Por isso, comparar o preço com um imposto hipotético não significa que a compra seja um pagamento substituto. A propriedade continua compondo uma situação patrimonial própria; a tributação depende das regras e das condições aplicáveis ao contribuinte.
O que a Califórnia está propondo cobrar
Segundo o guia oficial ao eleitor, a Proposição 40 prevê uma cobrança estadual única de 5% sobre o patrimônio líquido de bilionários enquadrados na medida. A referência de residência é 1º de janeiro de 2026. A proposta ainda depende da decisão dos eleitores, portanto não deve ser descrita como um imposto já aprovado e integralmente aplicado.
O documento informa que a cobrança seria devida em 2027, com possibilidade de parcelamento em cinco anos mediante custo adicional. Também apresenta exclusões gerais para imóveis, pensões e contas de aposentadoria. Esses detalhes mostram por que a conta não se resume a escolher uma estimativa de fortuna publicada na internet e multiplicá-la automaticamente por 5%.
O texto da proposta estabelece condições e definições próprias para os contribuintes e o patrimônio abrangidos. Identificar o limite de enquadramento não equivale a afirmar que apenas o valor que ultrapassa esse limite será tributado. Para compreender a medida, é necessário distinguir quem está sujeito à cobrança, como a base é determinada e qual alíquota incide.
Por que aparece uma estimativa de US$ 15 bilhões
O número de US$ 15 bilhões surge de uma operação simples: 5% de US$ 300 bilhões. Essa conta está matematicamente correta quando se parte de uma base tributável hipotética desse tamanho. O problema é transformar a simulação em uma cobrança efetiva, sem confirmar patrimônio abrangido, enquadramento, aprovação da proposta e aplicação das regras ao caso individual.
Estimativas de fortuna também mudam. Participações em empresas podem representar uma parcela relevante do patrimônio de um fundador de tecnologia, e a cotação dessas participações varia. O próprio órgão de análise legislativa da Califórnia ressalta a dificuldade de prever arrecadação quando parte da riqueza depende de preços de ações e de respostas dos contribuintes.
Há outra distinção importante: patrimônio não é sinônimo de dinheiro disponível em conta. Uma avaliação pode atribuir valor a ativos que não foram vendidos. Assim, o debate sobre uma cobrança patrimonial envolve questões diferentes das de um tributo calculado apenas sobre a renda recebida durante o ano. Confundir essas bases distorce a comparação entre os números.
Se a cobrança hipotética fosse de US$ 15 bilhões, os US$ 173,4 milhões das duas casas corresponderiam a aproximadamente 1,2% desse montante. É uma comparação de escala, não um cálculo de retorno financeiro. Ela não prova que o comprador gastou esse valor para obter uma economia garantida, nem identifica a intenção pessoal por trás da decisão.
Comprar uma casa não é um certificado de residência fiscal
As orientações do Franchise Tax Board, órgão tributário da Califórnia, consideram vínculos e circunstâncias para avaliar residência. Localização de moradia, conexões pessoais e profissionais e permanência em diferentes lugares podem integrar essa análise. A simples existência de uma propriedade em outro estado não encerra automaticamente todas as questões sobre a condição do proprietário.
Isso é especialmente relevante numa proposta que utiliza uma data anterior à votação para definir residência. Sair depois do marco ou comprar um imóvel em determinado momento não é, por si só, uma demonstração de exclusão da cobrança. O enquadramento depende dos fatos e do texto aplicável, não de uma legenda resumida sobre mudança de endereço.
As notícias sobre movimentação de empresas e estruturas patrimoniais também precisam ser lidas nesse contexto. Alterar a localização de uma pessoa jurídica e comprovar a residência de uma pessoa física são questões distintas. Uma mudança societária pode ser relevante para a história, mas não deve ser apresentada como prova única da situação tributária pessoal de um fundador.
Por que a Flórida entra nessa comparação
O Departamento de Receita da Flórida informa que o estado não cobra imposto de renda pessoal. Essa característica ajuda a explicar seu interesse nas conversas sobre residência e tributação de grandes fortunas. Ela não significa ausência de todos os impostos, nem elimina obrigações federais ou tributos associados a outras atividades e propriedades.
O próprio material oficial destinado a novos residentes apresenta diferentes cobranças e responsabilidades. Para o leitor brasileiro, a distinção central é que os Estados Unidos combinam níveis de tributação e regras estaduais diferentes. Dizer que um estado não tem imposto de renda pessoal não autoriza descrevê-lo como um lugar onde ninguém paga imposto algum.
Também não há como reduzir uma compra residencial a uma única causa com base no ambiente tributário. Localização, uso do imóvel, privacidade e relações pessoais podem participar de uma decisão, mas atribuir motivos específicos exige informação verificável. A proximidade entre duas notícias estabelece um contexto de discussão; não transforma toda interpretação em declaração confirmada do comprador.
A disputa envolve arrecadação imediata e receitas futuras
A análise do Legislative Analyst’s Office estima que a medida poderia gerar dezenas de bilhões de dólares em arrecadação temporária, distribuída por alguns anos. O órgão também descreve possíveis efeitos sobre receitas recorrentes, porque mudanças de comportamento ou de residência podem alterar pagamentos de imposto de renda. São projeções, não resultados já observados da proposta.
Essa diferença ajuda a entender o desacordo político. O valor potencial de uma cobrança única e a arrecadação futura respondem a perguntas diferentes. Uma análise responsável precisa observar hipóteses, período considerado e reações possíveis, sem anunciar que a medida certamente resolverá o orçamento ou que provocará, necessariamente, uma perda maior do que a receita obtida.
As duas casas de Miami oferecem uma imagem concreta para um debate cheio de números abstratos. O que torna a história relevante é justamente a relação entre patrimônio, residência e regras ainda em decisão. O preço das aquisições foi noticiado; a economia tributária individual permanece outra pergunta, que uma comparação de valores não consegue responder sozinha.