
Grupos de pagamento de diferentes países europeus anunciaram uma nova rede destinada a conectar plataformas que já atendem cerca de 130 milhões de pessoas. A European Network for Payments, ou ENP, nasce com participantes como Bizum, Bancomat, Wero, SIBS-MB WAY e Vipps MobilePay.
Juntos, esses sistemas alcançam 13 países e mais de 70% da população da União Europeia e da Noruega, segundo os organizadores. A primeira etapa deve facilitar transferências entre pessoas através das fronteiras, antes de avançar para comércio eletrônico e pagamentos em lojas.
O problema europeu é diferente do que o Brasil resolveu
O continente possui meios digitais rápidos e populares, mas muitos cresceram dentro de fronteiras nacionais. Um espanhol pode estar acostumado ao Bizum e um italiano ao Bancomat, enquanto a experiência muda quando pagamento e recebedor estão em países diferentes.
A ENP tenta criar uma camada comum para que esses sistemas conversem sem obrigar todos a abandonar as marcas e estruturas existentes. É uma estratégia de interoperabilidade, não a criação imediata de um único aplicativo europeu.
É aqui que o paralelo com o Pix ajuda
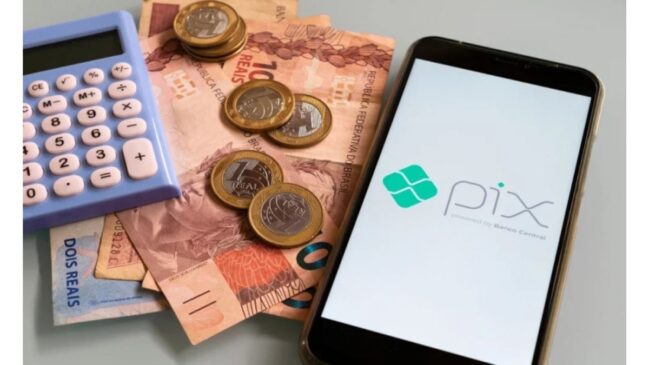
No Brasil, o Pix permite transferir dinheiro entre contas de instituições diferentes em segundos e funciona 24 horas por dia. O Banco Central criou o arranjo e opera a infraestrutura central de liquidação, fazendo com que bancos e instituições participantes utilizem regras e trilhos comuns.
Para o brasileiro, a experiência tornou normal enviar dinheiro de um banco para outro sem precisar saber qual rede de cartão está por trás da operação. A ambição europeia de tornar pagamentos instantâneos mais interoperáveis pode produzir uma experiência que lembra essa simplicidade.
Mas a ENP não é o “Pix europeu”
A comparação termina quando se observa a arquitetura. O Pix é um arranjo instituído pelo Banco Central do Brasil e utiliza uma infraestrutura central de liquidação operada pela autoridade monetária, enquanto a ENP nasce como empreendimento conjunto de sistemas europeus já existentes.
Também existe na Europa o projeto do euro digital, conduzido pelo Banco Central Europeu, que pertence a outra discussão. A nova rede privada e um eventual euro digital podem coexistir, competir ou se complementar conforme regras e produtos forem definidos.


Visa e Mastercard estão no centro da discussão sobre autonomia
Um dos objetivos declarados da nova rede é reduzir a dependência europeia de grandes grupos de pagamento norte-americanos. Cartões dessas redes estão profundamente integrados ao comércio europeu, e construir alternativas locais ganhou importância estratégica em um período de maior atenção à autonomia financeira do continente.
Reduzir dependência não significa simplesmente desligar cartões existentes. Comerciantes, consumidores e bancos precisam ter motivo para adotar a alternativa, e uma rede só se torna realmente útil quando encontra aceitação ampla nos lugares em que as pessoas querem pagar.
130 milhões de usuários são ponto de partida
O número divulgado soma pessoas atendidas pelos sistemas fundadores. Isso não significa que 130 milhões já estejam utilizando a ENP, porque a conexão ainda precisa ser implantada e as funcionalidades serão liberadas por etapas.
A diferença é semelhante a juntar várias estradas nacionais e anunciar um corredor internacional. Os motoristas já existem e as estradas também, mas sinalização, regras, conexões e pontos de entrada precisam funcionar antes que a viagem atravesse fronteiras sem atrito.
O Pix mostra como um hábito pode mudar depressa
O Pix começou a operar plenamente em novembro de 2020 e rapidamente passou a ser usado para transferências, compras e cobranças. A experiência brasileira mostrou como uma infraestrutura simples para o usuário pode alterar hábitos de pagamento em poucos anos.
Também mostrou que escala traz novos problemas. Golpes, engenharia social e disputas sobre segurança exigiram mecanismos adicionais, limites e ferramentas de devolução, lembrando que facilidade de pagamento precisa crescer acompanhada de proteção.
O teste europeu acontecerá no caixa e no celular
Para a ENP, sucesso não será medido apenas pelo número de empresas fundadoras. O usuário precisará conseguir pagar alguém em outro país sem entender a complexidade que existe por trás da tela, e o comerciante terá de enxergar custo e conveniência suficientes para aceitar o sistema.
Governança será outro desafio porque as regras precisam funcionar em vários mercados, idiomas e ambientes regulatórios. Uma alteração que parece pequena para um sistema nacional pode afetar participantes de países com hábitos e infraestruturas diferentes.
O detalhe que coloca os números em perspectiva
A sede da nova empresa ficará em Madri e os custos iniciais serão cobertos pelos acionistas enquanto a rede busca escala. A governança terá de equilibrar interesses de plataformas que chegam ao projeto com tamanhos, mercados e modelos comerciais diferentes.
Uma vantagem potencial é preservar sistemas que já têm reconhecimento local. Em vez de convencer milhões de pessoas a instalar uma marca desconhecida, a conexão pode aparecer dentro de aplicativos e hábitos existentes, desde que a integração técnica realmente seja transparente.
O que já aconteceu e o que ainda precisa ser demonstrado
A criação da rede e a participação dos sistemas fundadores já foram anunciadas. Também já existe uma base potencial de cerca de 130 milhões de usuários atendidos pelas plataformas envolvidas.
O que ainda precisa ser demonstrado é se essa conexão funcionará de maneira simples entre países, se os consumidores perceberão vantagem prática e se comerciantes adotarão a nova estrutura em escala suficiente para reduzir a dependência das redes internacionais de cartões.
Os 130 milhões, portanto, representam o alcance atual dos sistemas participantes, não o número de pessoas que já utilizam uma rede europeia totalmente integrada.
A Europa está tentando chegar à simplicidade por outro caminho
O Brasil construiu uma infraestrutura comum coordenada pelo Banco Central e depois viu bancos e fintechs disputarem a experiência sobre esses trilhos. A Europa está tentando conectar sistemas que já cresceram separadamente, preservando parte da estrutura existente.
Os dois caminhos podem produzir para o usuário uma sensação parecida: escolher um contato ou ler um código e ver o dinheiro chegar rapidamente. Por trás dessa experiência, porém, a arquitetura institucional é diferente e não deve ser apagada por um apelido fácil.
A ENP ainda precisa provar que consegue transformar 13 países em uma experiência de pagamento realmente contínua. Se funcionar, o brasileiro poderá reconhecer algo familiar na tela, mas a história não será a de uma cópia do Pix; será a de um continente tentando alcançar interoperabilidade a partir de peças que já estavam espalhadas pelo mapa.