

A isenção do Imposto Seletivo para modelos populares de entrada, pessoas com deficiência (PcD) e taxistas passa a vigorar em 2027 a partir da regulamentação da Medida Provisória nº 1.399/2026.
Editado no contexto da reforma tributária, o texto institui o mecanismo de tributação sustentável no setor automotivo com a sobretaxa em modelos com maior índice de emissões poluentes e concede estímulos fiscais a veículos eficientes.
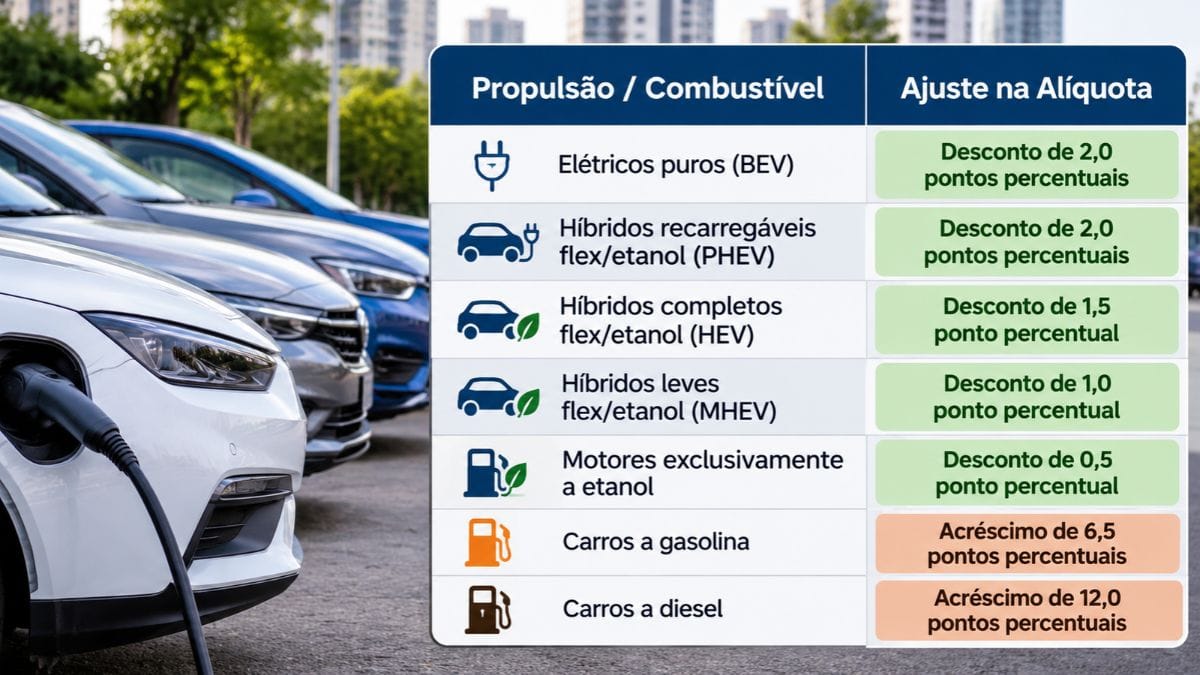
A virada de chave no setor automotivo prioriza a eficiência ambiental: enquanto carros elétricos e híbridos flex conquistam descontos expressivos na alíquota-base, modelos impulsionados a combustíveis fósseis, como carros a gasolina e carros a diesel, sofrem forte sobretaxação proporcional à potência do motor.
Carros 1.0 populares lideram a lista com isenção total do Imposto Seletivo
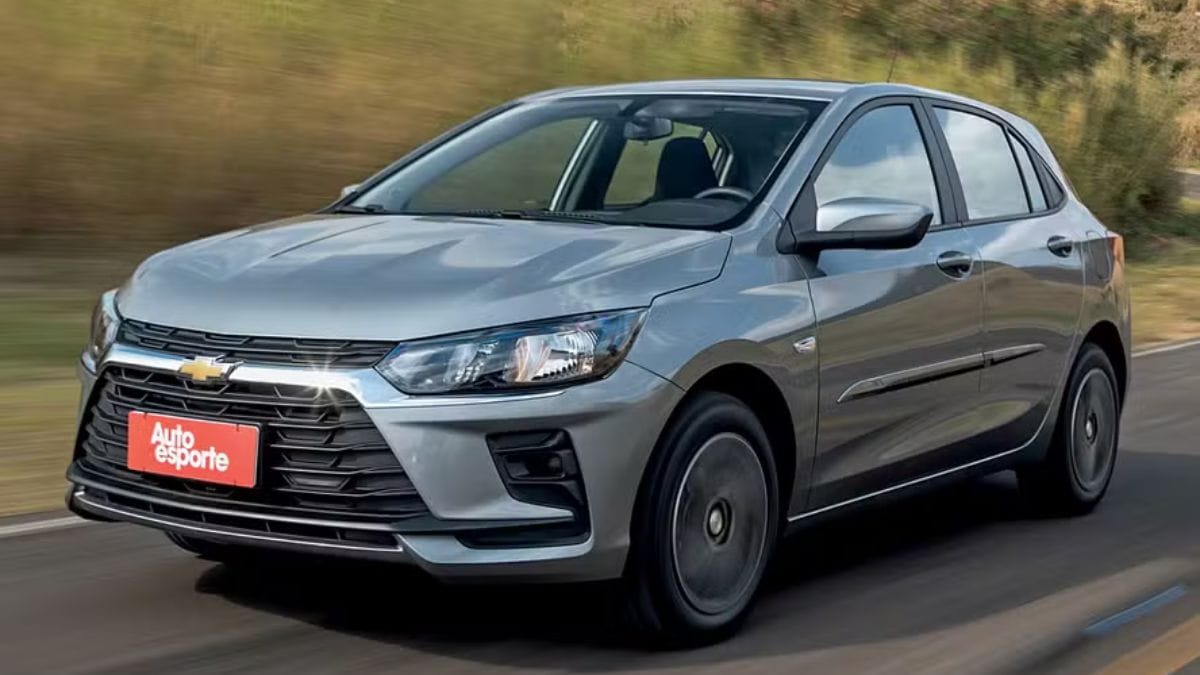
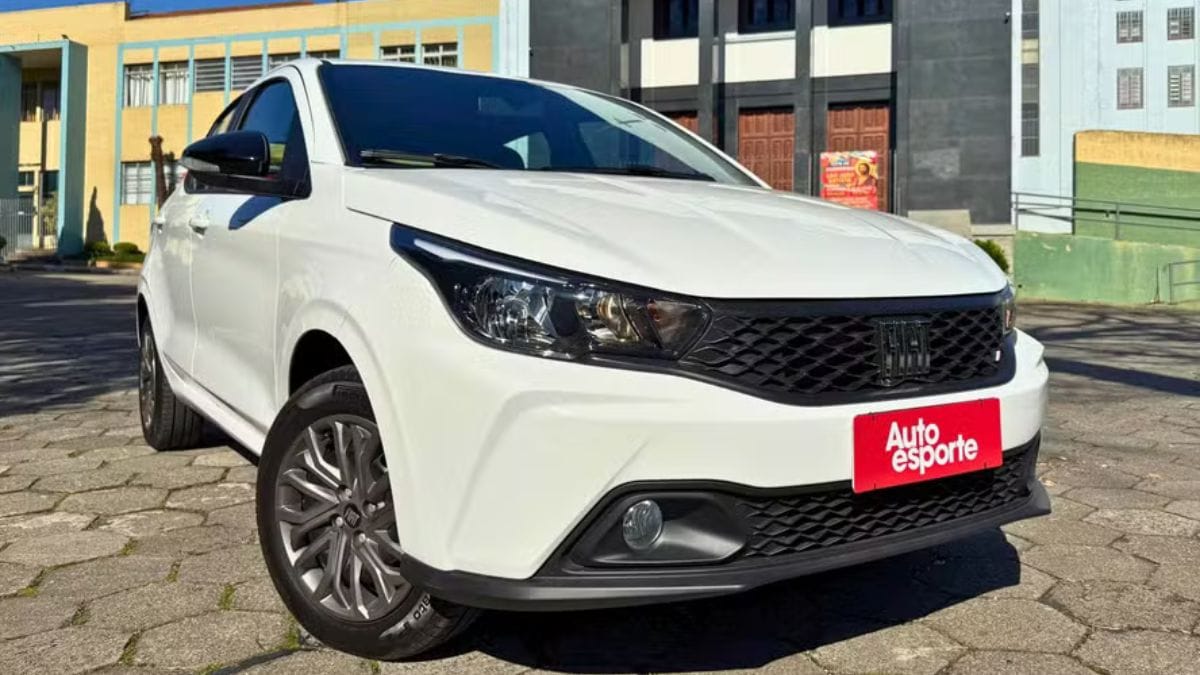
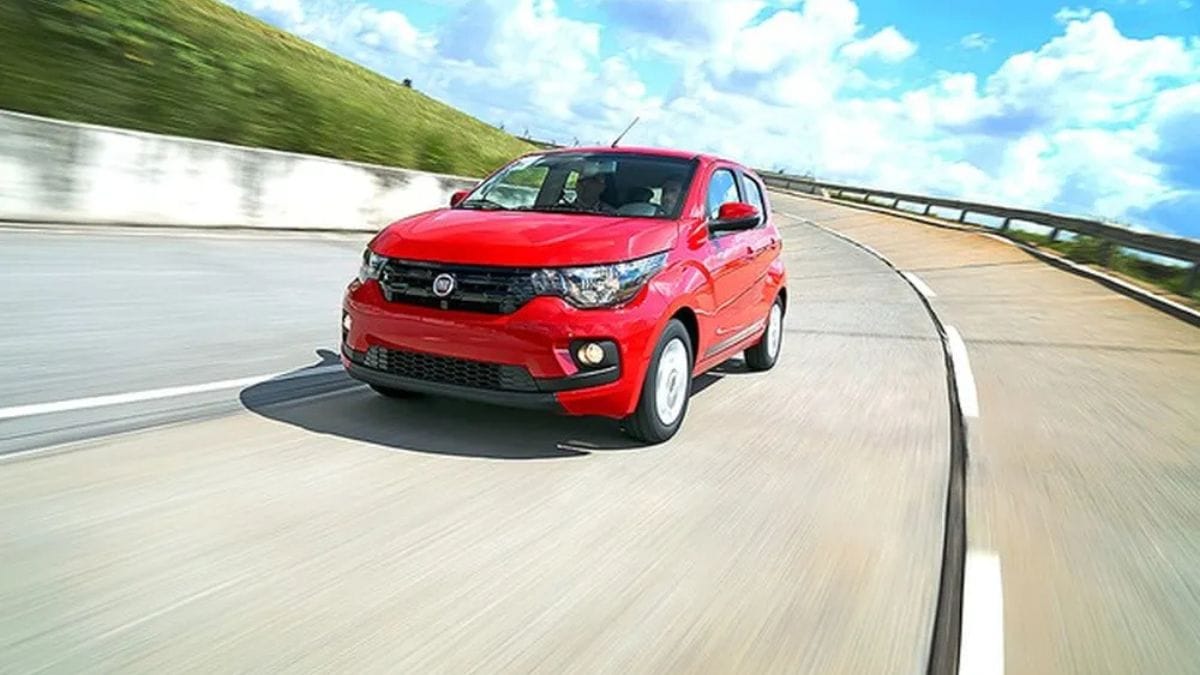
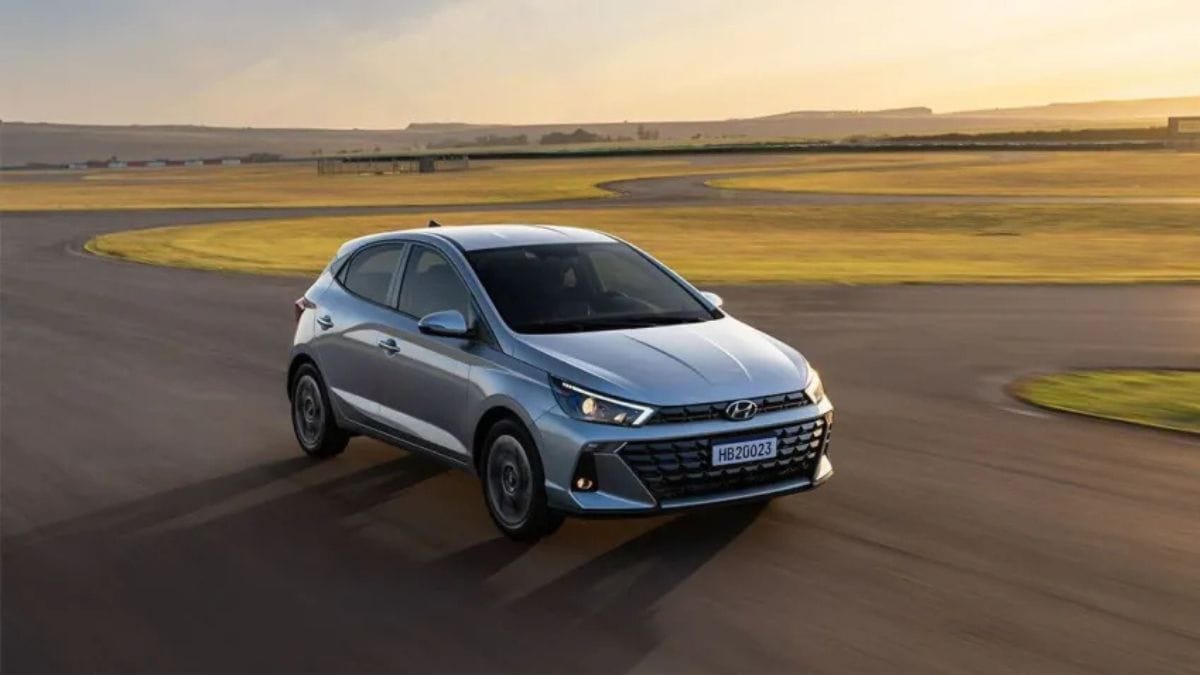
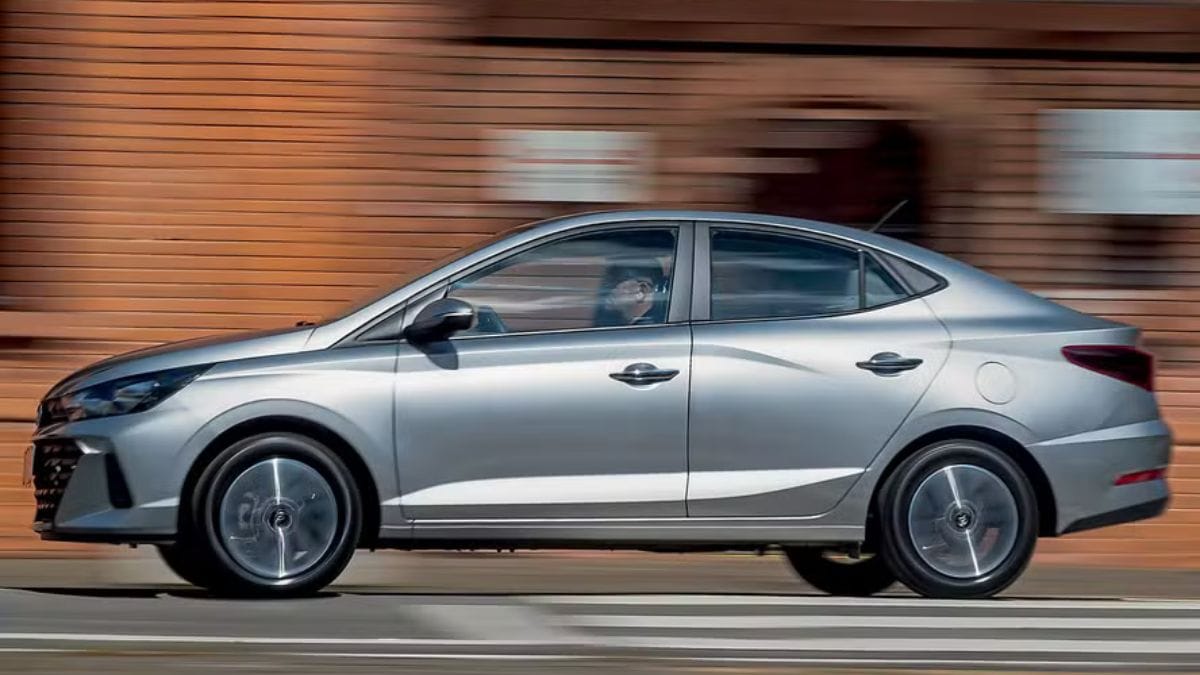
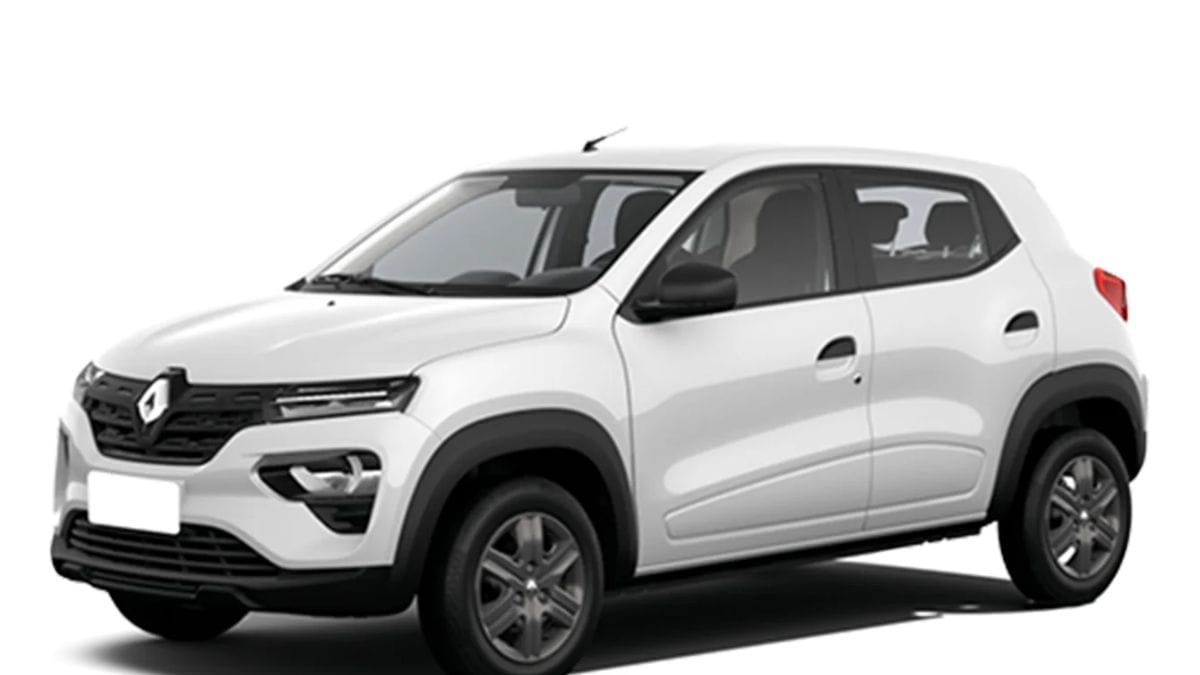
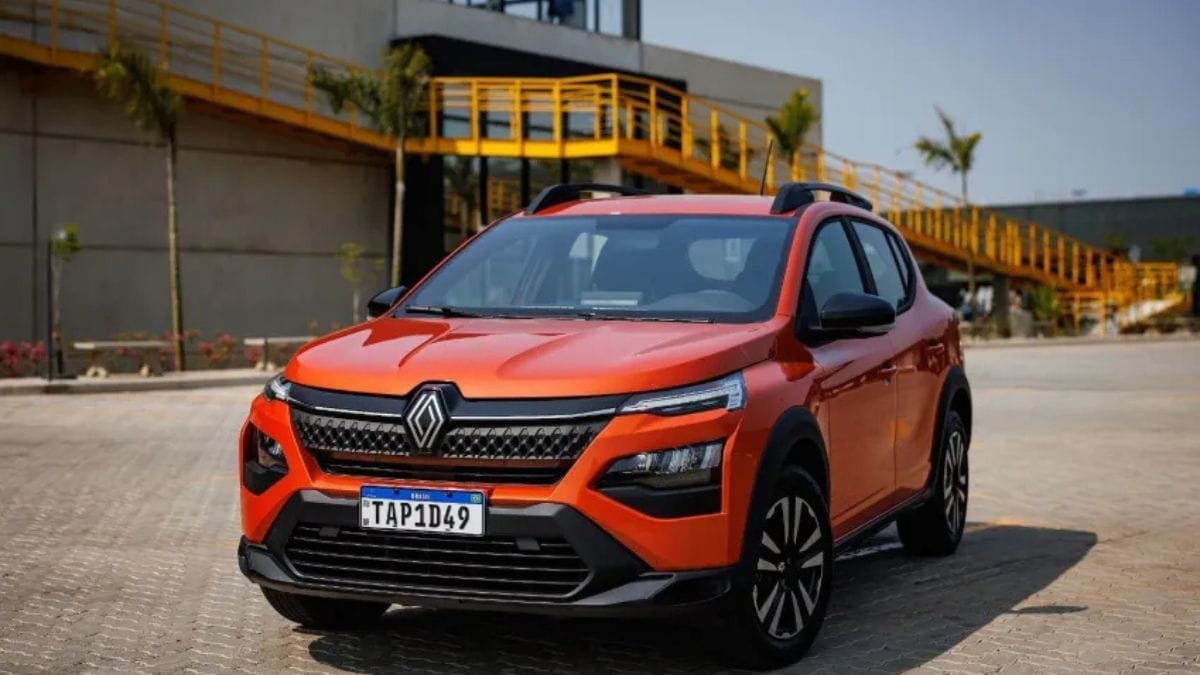
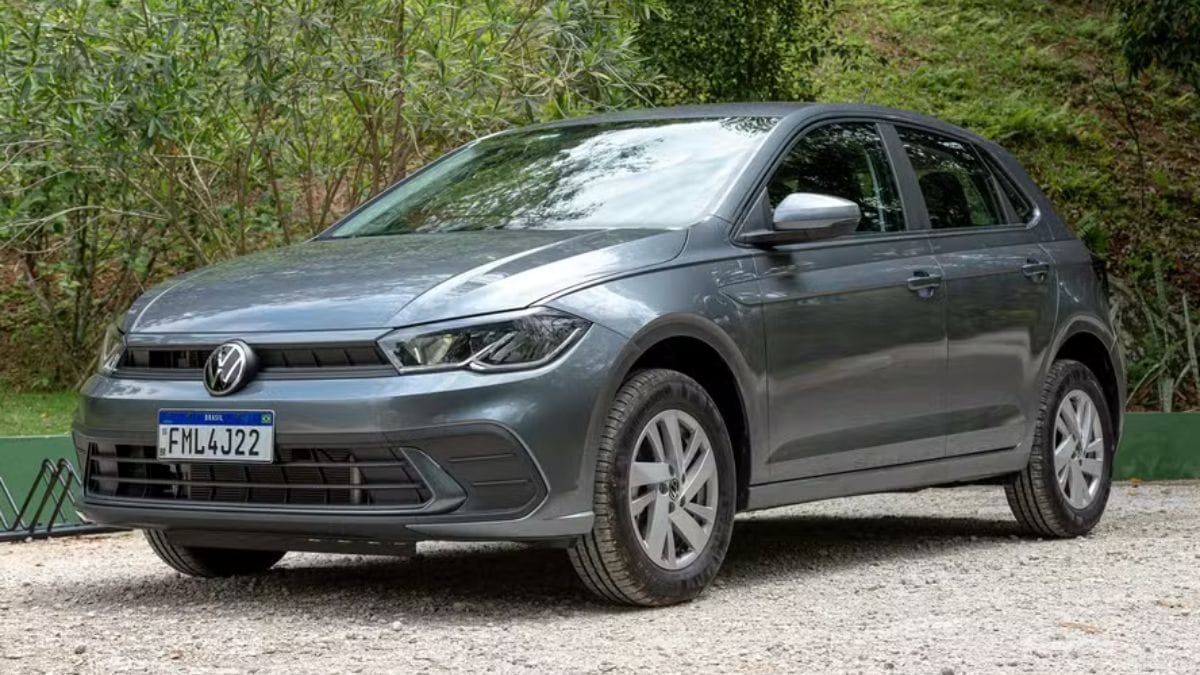
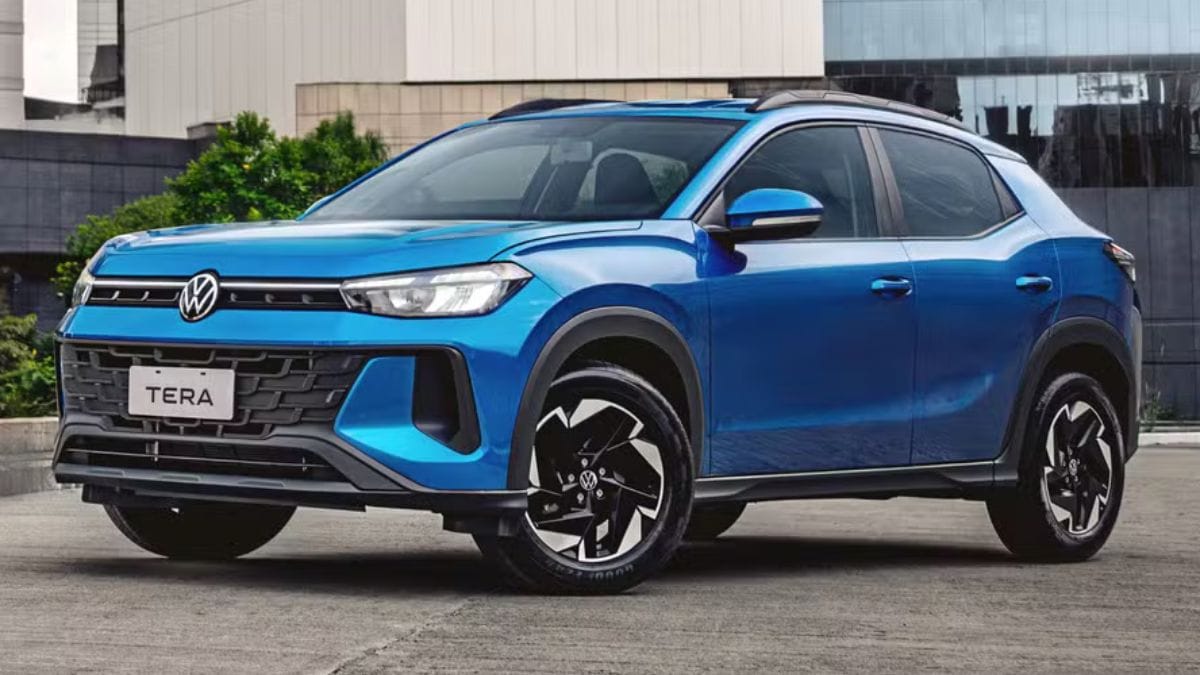
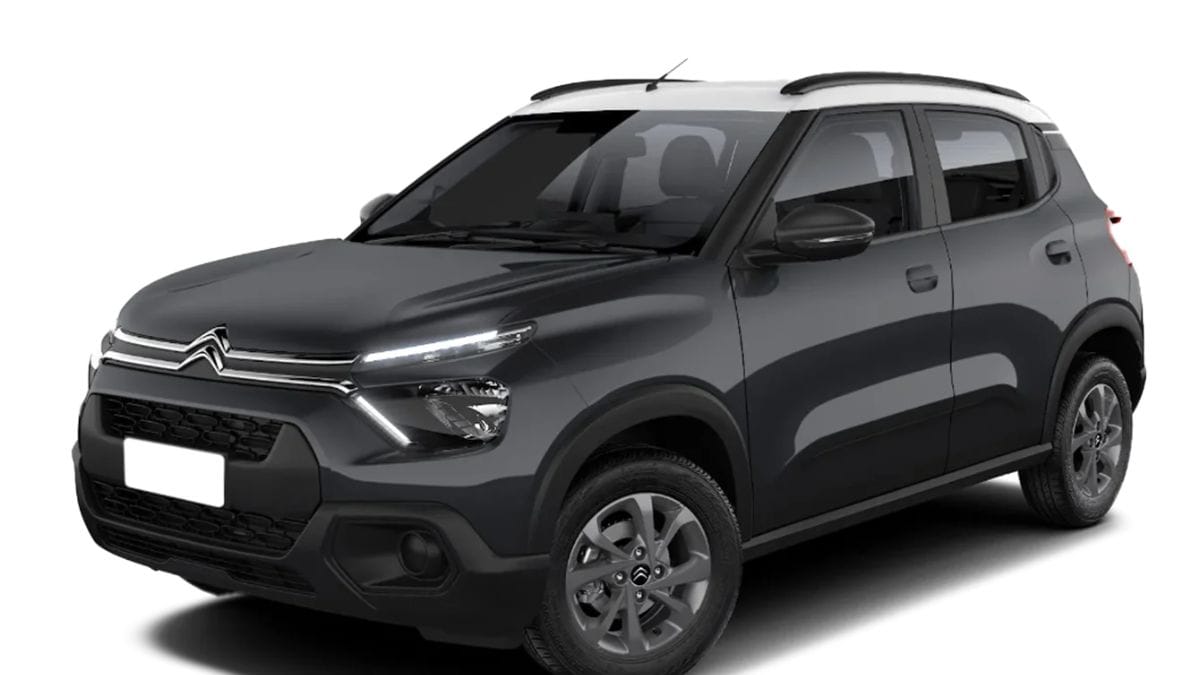
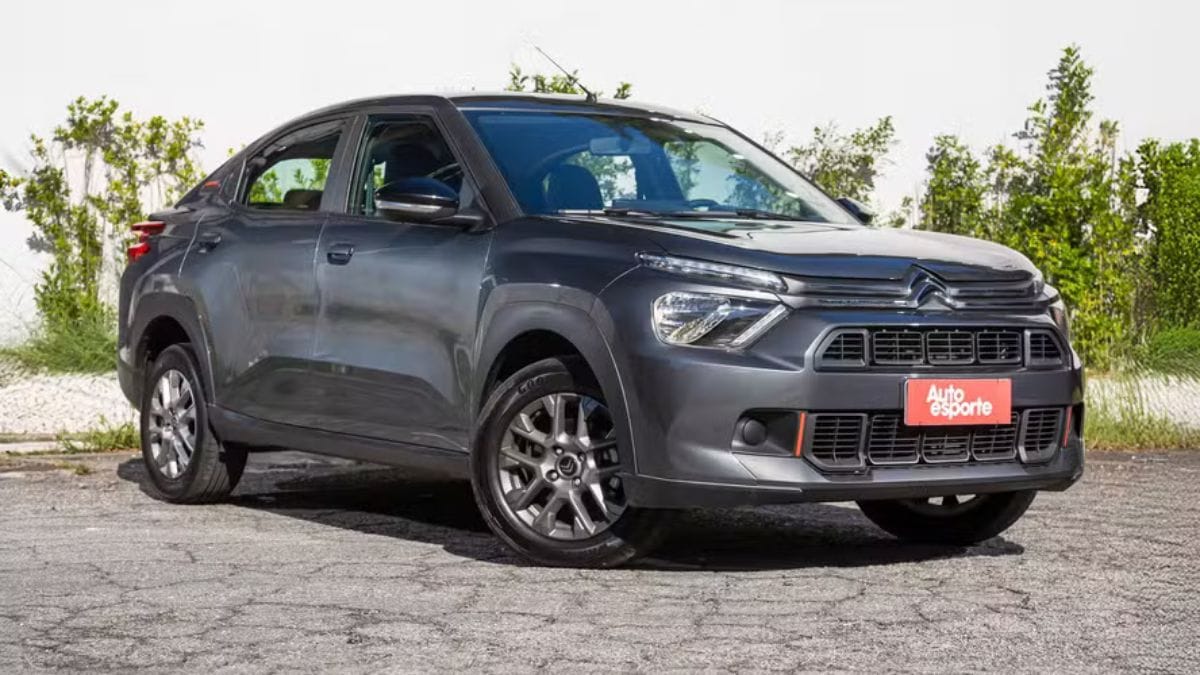
Os carros 1.0 isentos do Imposto Seletivo, conhecido popularmente como imposto do pecado, garantem alíquota zero na compra de 11 modelos de entrada com câmbio manual enquadrados no programa Carro Sustentável. O benefício contempla veículos populares de baixa emissão de poluentes e alta eficiência energética.
Confira a lista dos modelos 1.0 contemplados com a isenção tributária total:
Isenção para público PcD e taxistas é mantida de forma integral
A isenção para PcD (pessoas com deficiência, incluindo pessoas com TEA) e isenção para taxistas ficam mantidas com alíquota zero no novo tributo, sem limite de potência ou restrição de combustível.
A medida assegura a continuidade do incentivo social e da acessibilidade no transporte urbano durante a transição da reforma tributária.
Tabela do Imposto Seletivo: potência e combustível determinam a alíquota final
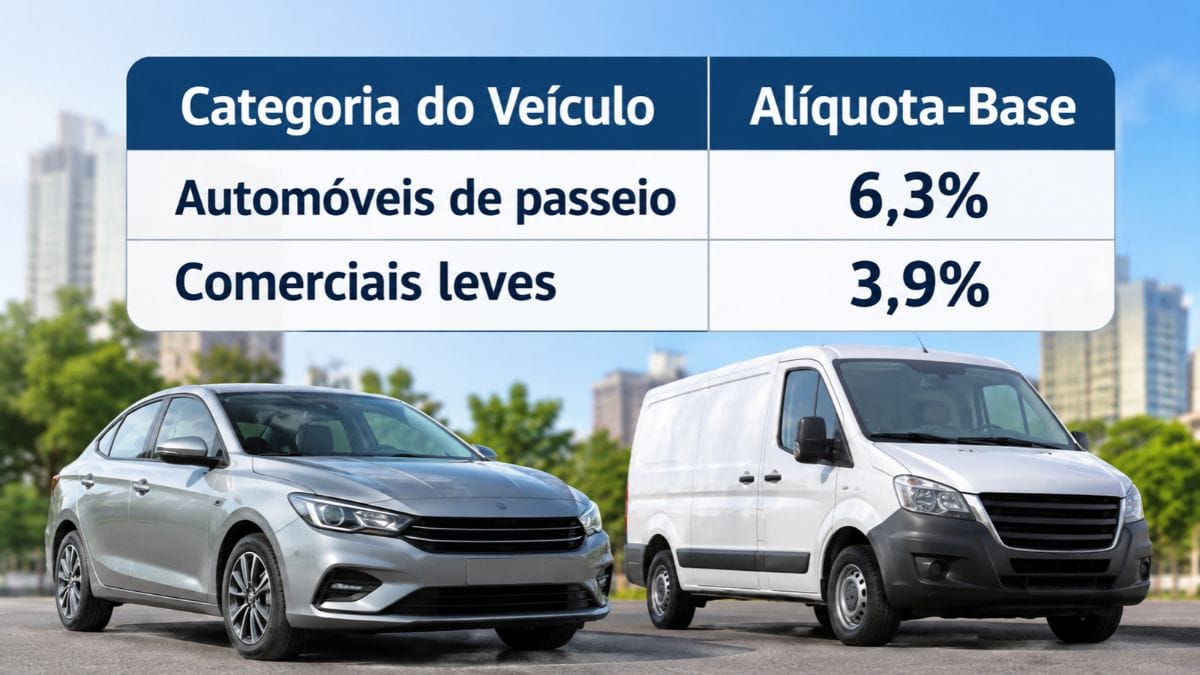
A tabela do Imposto Seletivo fixa a alíquota-base em 6,3% para automóveis de passeio e 3,9% para comerciais leves, substituindo gradualmente o antigo IPI a partir de 2027.
O cálculo final do tributo varia de acordo com dois eixos centrais: a cavalagem do motor e o tipo de propulsão.
Regra por potência do motor
- Até 74,7 cv: desconto de 2,15 pontos percentuais sobre a taxa base.
- De 74,8 cv a 394,2 cv: acréscimo progressivo conforme a cavalagem.
- Acima de 394,2 cv: acréscimo máximo de 6,5 pontos percentuais.
Cálculo da alíquota considera emissões de poluentes e motorização
MP 1.399/2026 entra em fase decisiva de votação no Congresso Nacional
A MP 1.399/2026 precisa ser votada no Congresso em até 120 dias para garantir a validade do tributo em 2027. Caso o texto perca a validade sem deliberação, juristas apontam para o risco de questionamentos com base na noventena tributária (prazo de 90 dias após a publicação) e na anterioridade anual (cobrança no exercício seguinte).
As alíquotas fixadas possuem caráter provisório para 2027, cabendo ao Poder Legislativo definir a estrutura definitiva a vigorar a partir de 2028.