
Há 14 anos a comunidade noveleira abandonava tudo na faixa das 21h para conferir os novos passos da trama de ‘Avenida Brasil’, sucesso no ano de 2012.
A história, que se passa no bairro fictício do Divino, no Rio de Janeiro, chamou a atenção dos espectadores, tornando-se uma das novelas mais icônicas da Rede Globo, com mais de 50 milhões de espectadores, já tendo sido reprisada no ‘Vale a Pena Ver de Novo’ duas vezes.
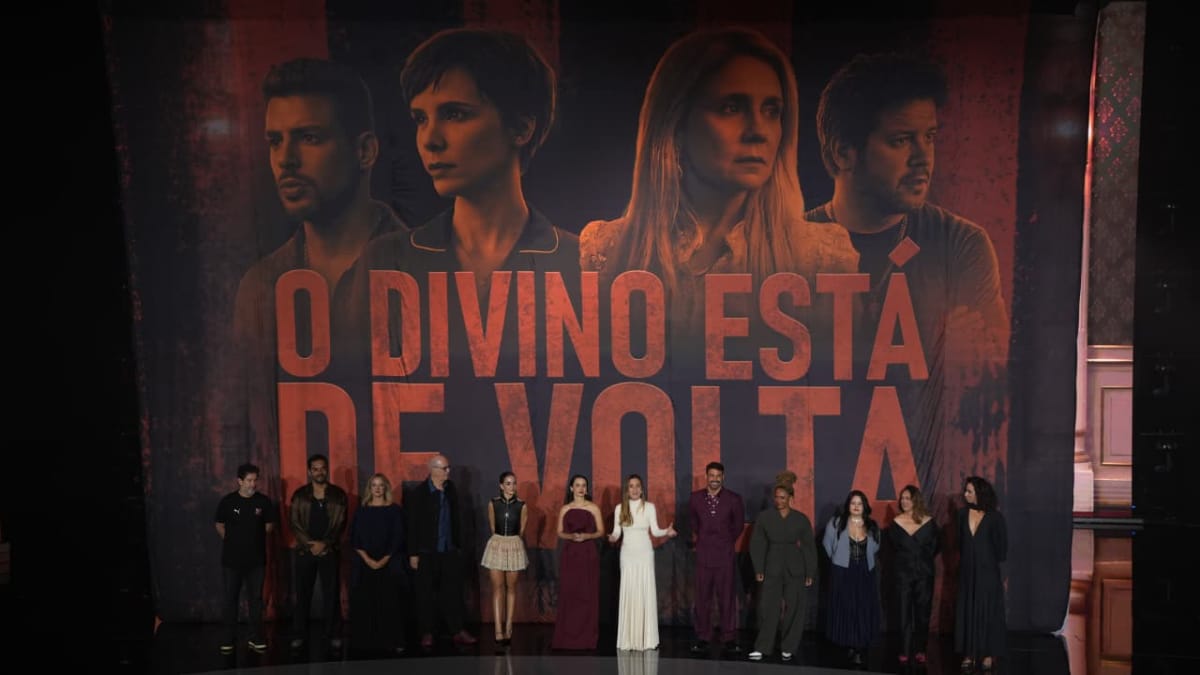
Relação da trama
A relação entre dinheiro, ascensão social e consumo é um dos pilares centrais que impulsionam os conflitos e as reviravoltas de ‘Avenida Brasil’. Ambientada no subúrbio carioca, a trama retrata com maestria a emergência da nova classe média brasileira no início dos anos 2010. O capital, na novela, não surge apenas como um meio de sobrevivência ou status, mas como a própria engrenagem da ganância e da vingança.
A obra funciona como um retrato do impacto do consumo e da economia informal do Brasil naquele período. O Divino pulsa ao ritmo dos pequenos negócios, da especulação e das oportunidades financeiras facilitadas pelo crédito em expansão — como a loja de bolsas de tressê de Monalisa e o comércio local. A novela expõe de forma satírica e precisa como o acúmulo de riqueza reconfigurou as relações sociais e os valores familiares no país, demonstrando que, em ‘Avenida Brasil’, a moeda corrente transita tanto pelos grandes desvios e extorsões quanto pelo desejo ardente de ter o poder de consumo finalmente reconhecido.
Como era a economia na época?
Em 2012, o Ministro da Fazenda escolhido por Dilma Rousseff era Guido Mantega, economista pela FEA-USP e doutor em Sociologia de Desenvolvimento pela PUC. Além disso, foi presidente do BNDES e ministro de diferentes governos do PT. Hoje, é professor universitário na Fundação Getúlio Vargas.
Naquele ano, a rotina de compras no comércio e a gestão do orçamento familiar seguiam dinâmicas completamente diferentes das facilidades digitais que temos integradas ao cotidiano atual.
Do carnê ao talão de cheques: a realidade do consumo no Brasil de 2012
Em 2012, o salário mínimo no Brasil era de R$ 622, com a taxa de inflação fechando o período na casa dos 5,84% ao ano.
Para realizar compras do dia a dia, o consumidor dependia fortemente de dinheiro físico, cartões de crédito e o clássico carnê, em uma era em que tecnologias como Pix e aproximação ainda não existiam.
Transferências bancárias dependiam exclusivamente de TED e DOC, sujeitas a taxas altas e horários restritos de funcionamento, o que tornava qualquer transação financeira muito mais burocrática.
Como era o poder de compra e o varejo na época da novela ‘Avenida Brasil’?
Naquele período, o varejo físico brasileiro era dominado por gigantes como Insinuante, Máquina de Vendas e Ricardo Eletro, marcas que lideravam o comércio popular e praticamente desapareceram ou mudaram de formato nos anos seguintes.
O comércio eletrônico ainda dava seus primeiros passos expressivos no país, e o consumo de bens duráveis nas lojas físicas era impulsionado por incentivos fiscais do governo, como a isenção temporária de IPI para eletrodomésticos da linha branca.
A ascensão do subúrbio do Divino na ficção refletia a força real da massa trabalhadora, que ganhava acesso a smartphones básicos, computadores de mesa e viagens de avião pela primeira vez.
O que mudou desde então?
Ao comparar o cenário econômico do Brasil em 2012 com o atual, percebe-se uma transformação profunda no comportamento de consumo e na estrutura financeira do país.
A ascensão da classe C daquela época — simbolizada pelo otimismo, expansão do crédito bancário tradicional e compra de bens duráveis — deu lugar a um cenário marcado pelo endividamento das famílias, inflação acumulada e novas formas de trabalho informal e precarizado impulsionadas por plataformas digitais. O consumo de massa, antes centrado nas grandes redes de lojas físicas e carnês, migrou massivamente para o ambiente e-commerce e ecossistemas de marketplaces globais.
Além disso, a forma como os brasileiros lidam com o dinheiro passou por uma revolução tecnológica irreversível. Tecnologias como o Pix, carteiras digitais, bancos 100% virtuais e compras via QR Code extinguiram a dependência das antigas burocracias do DOC/TED e dos cheques, democratizando o acesso a serviços financeiros que em 2012 eram restritos ou caros.
Se no tempo do bairro do Divino ter poder de compra significava exibir eletrodomésticos novos e circular com dinheiro no bolso, hoje a inclusão financeira é medida pela conectividade digital, pelo acesso instantâneo ao crédito no celular e pela busca por estabilidade em um mercado de trabalho radicalmente transformado.